Domain panzerbesatzung.de kaufen?
Wir ziehen mit dem Projekt
panzerbesatzung.de um.
Sind Sie am Kauf der Domain
panzerbesatzung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain panzerbesatzung.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Toi-Toys - Ferngesteuertes Fahrzeug - Alfafox Militär Jeep mit Soldat (22cm)Toi-Toys Toi-Toys - Ferngesteuertes Fahrzeug - Alfafox Militär Jeep mit Soldat Details: mit Fernsteuerung Länge: ca. 22cm ab 3 Jahren Benötigt Batterien 6x AA 1,5V (NICHT im Lieferumfang enthalten!)19,08 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
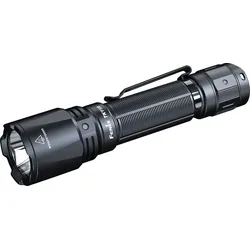
Fenix TK11R Kompakte Militär- und Einsatz-Taschenlampe, 1600 LumenDie Fenix TK11R ist eine kompakte, leistungsstarke taktische Taschenlampe, ideal für Polizei, Sicherheitsdienste, Rettungskräfte und professionelle Outdoor-Anwendungen. Mit 1600 Lumen und einer Reichweite von bis zu 420 Metern liefert sie eine beeindruckende Lichtleistung bei gleichzeitig schlanker Bauweise. Maximale Leistung & zuverlässige Technik Ausgestattet mit der Luminus SFT40 LED und einem Fenix ARB-L18-3400 Akku garantiert die TK11R konstante Helligkeit über lange Einsatzzeiten. Die APF-Technologie (Advanced Pulse-Frequency Transmission System) sorgt für eine kompakte, stabile Bauweise, die taktische Präzision und Zuverlässigkeit bietet. Der integrierte USB Type-C Ladeanschluss ermöglicht schnelles und unkompliziertes Aufladen direkt in der Lampe. Intuitive Bedienung für taktische Einsätze Die Lampe verfügt über Dual-Tail-Schalter, die eine sofortige Aktivierung sowie den Strobe-Modus für taktische Situationen ermöglichen. So können Anwender blitzschnell zwischen Dauerlicht und Signallicht wechseln – selbst unter schwierigen Bedingungen und mit Handschuhen. Robuste Bauweise für professionelle Anforderungen Das Gehäuse besteht aus A6061-T6 Aluminium mit HAIII Harteloxierung, wodurch die TK11R extrem widerstandsfähig gegen Abrieb und Korrosion ist. Zusammen mit der kompakten Bauweise und dem geringen Gewicht von 117,5 g (ohne Akku) eignet sie sich optimal für den Einsatz in Sicherheit, Outdoor und professionellem Handwerk. Technische Eckdaten Abmessungen: 145,5 × 34 × 23,5 mm Maximale Lichtleistung: 1600 Lumen Reichweite: bis zu 420 Meter LED: Luminus SFT40, 50.000 Stunden Lebensdauer Akku: Fenix ARB-L18-3400 (wiederaufladbar) Bedienung: Dual-Tail-Schalter, Strobe-Funktion Gehäuse: A6061-T6 Aluminium, HAIII Harteloxierung Ladeanschluss: USB Type-C, wasserdicht Fazit Die Fenix TK11R ist eine kompakte, Taschenlampe für Anwender, die auf Leistungsstärke, Zuverlässigkeit und schnelle Bedienung angewiesen sind. Ob bei Polizei- und Sicherheitsdiensten, Rettungseinsätzen, Outdoor-Aktivitäten oder professionellen Anwendungen – sie überzeugt durch hohe Helligkeit, robuste Bauweise und maximale Einsatzbereitschaft.86,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
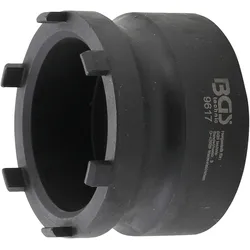
BGS, Fahrzeug Werkzeug, Nutmuttern-EinsatzDer Nutmuttern-Einsatz für Radnaben von BGS ist ein spezialisiertes Werkzeug, das entwickelt wurde, um die Nutmutter an der Hinterachsradnabe effizient zu lösen. Dieses Werkzeug ist besonders geeignet für eine Vielzahl von Fahrzeugen, darunter Modelle von Volkswagen, Opel, Renault, Nissan und Mercedes-Benz, die mit Zwillingsbereifung ausgestattet sind. Der Einsatz ist aus hochwertigem Chrom-Vanadium-Stahl gefertigt, was eine hohe Langlebigkeit und Widerstandsfähigkeit gewährleistet. Mit einem Antriebsprofil von Innenvierkant und einer Grösse von 3/4 Zoll ist dieses Werkzeug sowohl robust als auch vielseitig einsetzbar. Es kann als Ersatz für verschiedene OEM-Teile verwendet werden, was es zu einer praktischen Wahl für Fachleute und Hobbymechaniker macht. Die kompakte Bauweise und das durchdachte Design ermöglichen eine einfache Handhabung und Lagerung, während die Wandbehangverpackung eine praktische Aufbewahrungslösung bietet. - Hergestellt aus langlebigem Chrom-Vanadium-Stahl - Geeignet für eine Vielzahl von Fahrzeugen, einschliesslich VW, Opel, Renault, Nissan und Mercedes-Benz - Antriebsprofil: Innenvierkant, 3/4 Zoll - Verwendbar als Ersatz für OEM-Teile wie VW T50017 und Opel/Vauxhall CH50112.53,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Toi-Toys - Ferngesteuertes Fahrzeug - Alfafox Militär Jeep mit Soldat (22cm)Toi-Toys Toi-Toys - Ferngesteuertes Fahrzeug - Alfafox Militär Jeep mit Soldat Details: mit Fernsteuerung Länge: ca. 22cm ab 3 Jahren Benötigt Batterien 6x AA 1,5V (NICHT im Lieferumfang enthalten!)19,08 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Fenix TK11R Kompakte Militär- und Einsatz-Taschenlampe, 1600 LumenDie Fenix TK11R ist eine kompakte, leistungsstarke taktische Taschenlampe, ideal für Polizei, Sicherheitsdienste, Rettungskräfte und professionelle Outdoor-Anwendungen. Mit 1600 Lumen und einer Reichweite von bis zu 420 Metern liefert sie eine beeindruckende Lichtleistung bei gleichzeitig schlanker Bauweise. Maximale Leistung & zuverlässige Technik Ausgestattet mit der Luminus SFT40 LED und einem Fenix ARB-L18-3400 Akku garantiert die TK11R konstante Helligkeit über lange Einsatzzeiten. Die APF-Technologie (Advanced Pulse-Frequency Transmission System) sorgt für eine kompakte, stabile Bauweise, die taktische Präzision und Zuverlässigkeit bietet. Der integrierte USB Type-C Ladeanschluss ermöglicht schnelles und unkompliziertes Aufladen direkt in der Lampe. Intuitive Bedienung für taktische Einsätze Die Lampe verfügt über Dual-Tail-Schalter, die eine sofortige Aktivierung sowie den Strobe-Modus für taktische Situationen ermöglichen. So können Anwender blitzschnell zwischen Dauerlicht und Signallicht wechseln – selbst unter schwierigen Bedingungen und mit Handschuhen. Robuste Bauweise für professionelle Anforderungen Das Gehäuse besteht aus A6061-T6 Aluminium mit HAIII Harteloxierung, wodurch die TK11R extrem widerstandsfähig gegen Abrieb und Korrosion ist. Zusammen mit der kompakten Bauweise und dem geringen Gewicht von 117,5 g (ohne Akku) eignet sie sich optimal für den Einsatz in Sicherheit, Outdoor und professionellem Handwerk. Technische Eckdaten Abmessungen: 145,5 × 34 × 23,5 mm Maximale Lichtleistung: 1600 Lumen Reichweite: bis zu 420 Meter LED: Luminus SFT40, 50.000 Stunden Lebensdauer Akku: Fenix ARB-L18-3400 (wiederaufladbar) Bedienung: Dual-Tail-Schalter, Strobe-Funktion Gehäuse: A6061-T6 Aluminium, HAIII Harteloxierung Ladeanschluss: USB Type-C, wasserdicht Fazit Die Fenix TK11R ist eine kompakte, Taschenlampe für Anwender, die auf Leistungsstärke, Zuverlässigkeit und schnelle Bedienung angewiesen sind. Ob bei Polizei- und Sicherheitsdiensten, Rettungseinsätzen, Outdoor-Aktivitäten oder professionellen Anwendungen – sie überzeugt durch hohe Helligkeit, robuste Bauweise und maximale Einsatzbereitschaft.86,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
BGS, Fahrzeug Werkzeug, Nutmuttern-EinsatzDer Nutmuttern-Einsatz für Radnaben von BGS ist ein spezialisiertes Werkzeug, das entwickelt wurde, um die Nutmutter an der Hinterachsradnabe effizient zu lösen. Dieses Werkzeug ist besonders geeignet für eine Vielzahl von Fahrzeugen, darunter Modelle von Volkswagen, Opel, Renault, Nissan und Mercedes-Benz, die mit Zwillingsbereifung ausgestattet sind. Der Einsatz ist aus hochwertigem Chrom-Vanadium-Stahl gefertigt, was eine hohe Langlebigkeit und Widerstandsfähigkeit gewährleistet. Mit einem Antriebsprofil von Innenvierkant und einer Grösse von 3/4 Zoll ist dieses Werkzeug sowohl robust als auch vielseitig einsetzbar. Es kann als Ersatz für verschiedene OEM-Teile verwendet werden, was es zu einer praktischen Wahl für Fachleute und Hobbymechaniker macht. Die kompakte Bauweise und das durchdachte Design ermöglichen eine einfache Handhabung und Lagerung, während die Wandbehangverpackung eine praktische Aufbewahrungslösung bietet. - Hergestellt aus langlebigem Chrom-Vanadium-Stahl - Geeignet für eine Vielzahl von Fahrzeugen, einschliesslich VW, Opel, Renault, Nissan und Mercedes-Benz - Antriebsprofil: Innenvierkant, 3/4 Zoll - Verwendbar als Ersatz für OEM-Teile wie VW T50017 und Opel/Vauxhall CH50112.53,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.